

В ноябре 2026 года совет директоров Nvidia за четыре дня прошел путь от поддержки основателя до его отставки. Анализ отношений основателей и советов, начиная с ситуации в Apple 1985 года, помогает понять, о чем стоит договориться заранее. Что из этого следует для российских компаний с сильным собственником?
Черные дни ноября
Дженсен Хуанг основал Nvidia и руководил ею 33 года. 8 ноября 2026 года он признался сотрудникам в измене жене. Речь шла о женщине, чья сингапурская компания была клиентом Nvidia и которую американские власти, по данным The New York Times, связывают с китайской разведкой. Совет в тот же день начал независимое расследование и заявил, что не видит оснований считать, что пострадали секреты компании или безопасность США. Через три дня газета сообщила о связи Хуанга с подчиненной, и совет принял его отставку. Временным CEO стала финансовый директор Колетт Кресс, а Харви Джонс, директор с 1993 года, получил пост председателя совета, которого в компании раньше не было. За неделю компания потеряла почти $500 млрд капитализации.
Формально Nvidia была публичной компанией с одним классом акций, и Хуангу принадлежало всего 3,58%. По сути, она жила как компания основателя. Председателя совета не было: так, по объяснению компании, каждый директор сохранял «равный голос». Повестку ведущий независимый директор составлял вместе с Хуангом, материалы для совета готовил менеджмент. Самому Хуангу напрямую подчинялись около 60 руководителей, а в планирование преемственности он, по его словам, не верил.
Нас в этой истории интересует не скандал, а корпоративное управление. Тридцать с лишним лет совет работал в ритме основателя, а в ноябре за несколько дней перешел в ритм антикризисного управления: расследование, внешние юристы, отставка. В сообщении об отставке компания не назвала ее причину. Из публичных документов также неясно, как совет готовился к внезапной смене CEO.
Два ритма
Основатель действует в логике возможностей. Он привык решать до того, как появятся все данные, и многие технологические компании возникли именно потому, что их основатели начали действовать раньше, чем смогли доказать свою правоту. Совет действует в логике последствий: проверяет допущения и смотрит, как выбор отразится на капитале, клиентах и партнерах. Для собственника совет слишком медленный, для совета собственник слишком быстрый, и обе стороны по-своему правы.
Покажем, как этот конфликт можно разрешить, на истории из нашей практики. Детали и имена изменены, но в ее основе реальные заседания, в которых мы участвовали. На седьмом месяце работы совета основатель промышленной компании принес предложение: купить небольшую команду с технологией индустриального ИИ. Технология была не вполне зрелой, но могла превратить компанию из производителя оборудования в платформу. Окно составляло три недели, потом команду забрал бы конкурент, а цена была выше рынка. Представитель фонда и еще один директор выступили против: стандартная проверка сделки занимает месяцы, и в таком темпе решение выглядело безответственным.
Председатель объявила перерыв и собрала совет без основателя. Она признала риски, но сказала, что сейчас процедура убьет возможность, и предложила экспресс-проверку патентной чистоты и репутации продавца. После проверки совет согласился на сделку при трех условиях: потолок цены на 25% ниже запрошенной, ключевые разработчики остаются в компании на три года, интеграция занимает не больше 90 дней. Основатель закрыл сделку за 10 дней.
Вместо выбора между одобрением на исходных условиях и отказом совет предложил третий вариант. Он согласовал условия, при которых компания могла позволить себе этот риск. Дальше сделку вел основатель.
Как основатели и советы директоров делили власть
История технологических компаний показывает, как по-разному основатели и советы распределяли власть.
1985 год: основатель без защиты. Стив Джобс сам пригласил в Apple Джона Скалли из PepsiCo. Когда их конфликт дошел до совета, директора поддержали Скалли и лишили Джобса операционных полномочий. Он оставался председателем совета и крупнейшим акционером, но это его не защитило: в сентябре 1985 года Джобс ушел и основал NeXT. Особых голосов тогда не было почти ни у кого: из 37 технологических компаний, вышедших на биржу в США в 1985 году, акции с разным числом голосов были у одной, подсчитал профессор Университета Флориды Джей Риттер, директор The IPO Initiative. Вернуть основателя Apple смогла только через сделку — в декабре 1996 года компания купила NeXT, а летом 1997-го Джобс стал временным CEO.
2004 год: контроль в уставе. Поколение основателей, выросшее на истории Джобса, перестало полагаться на лояльность директоров. Google стал первой технологической компанией, которая выпустила акции с разным числом голосов именно для того, чтобы закрепить контроль за основателями. Ларри Пейдж и Сергей Брин объясняли инвесторам, что хотят работать на длинный горизонт и сохранить контроль над судьбой компании. Дальше модель стала нормой: в 2004 году ее выбрали 4,9% технологических компаний на IPO в США, в 2025 году — уже 48%. У Марка Цукерберга около 13% экономической доли Meta* и 61% голосов. Но и особые голоса не дают полной защиты: в 2017 году крупные инвесторы Uber добились ухода Трэвиса Каланика с поста CEO, хотя голоса у него остались.
2014 год: передача, спроектированная советом. 4 февраля 2014 года совет Microsoft назначил генеральным директором Сатью Наделлу. Сооснователь компании Билл Гейтс оставил пост председателя и получил в совете новую роль основателя и технического советника, чтобы помогать Наделле в выборе технологий и продуктов. Председателем стал Джон Томпсон, до этого ведущий независимый директор. Совет рассмотрел больше 100 кандидатов. Он не убрал основателя, а пересобрал его роль, пока компания не была в кризисе: авторитет Гейтса направили на продукт, управление советом передали независимому директору. В день назначения Наделлы акции Microsoft закрылись на уровне $36,35, а 25 января 2024 года, при цене $404,87 за акцию, капитализация компании впервые по итогам торгов превысила $3 трлн. Мы не утверждаем, что этот рост объясняется только решением совета, но совет дал компании возможность сменить курс, не отказываясь от основателя.
Nvidia: доверие без правил. Каждая акция Хуанга давала столько же голосов, сколько акция любого другого инвестора Nvidia. Из публичных документов неясно, обсуждал ли совет смену роли основателя заранее. Основателя защищали 30 лет результатов и доверие директоров. Для компании стоимостью в триллионы долларов это слабая конструкция для обеих сторон: у основателя не было страховки от совета, у акционеров не было страховки от зависимости компании от одного человека.
История показывает три способа устроить отношения основателя и совета: закрепить контроль за основателем, заранее спроектировать смену ролей или положиться на доверие. В последнем случае особенно важно заранее обсудить, кто сможет принимать решения в кризисе.
Россия: третья реальность
На историю Хуанга откликнулся Павел Дуров. Он пошутил, что ошибкой Хуанга был сам совет директоров, и посоветовал основателям не заводить совет, а быть им самим. Многие российские собственники живут по этому рецепту, даже если совет у них формально есть. Цена решения видна на примере индийской Byju’s: совет компании контролировал основатель, и в 2024 году инвесторы проголосовали за его отстранение.
Задача совета зависит от того, кому принадлежит компания. В публичной компании с распыленным капиталом совет удерживает долгий горизонт, потому что менеджмент склонен к краткосрочным решениям. В компании, которой владеет инвестиционный фонд, цель задана сроком выхода, и риск в другом: бизнес оптимизируют под будущую сделку, недоинвестируют в развитие и выводят деньги в дивиденды.
В российском частном технологическом бизнесе основатель относится к компании как к своему детищу: для него это годы жизни, репутация, люди. При этом он жестко нацелен на результат и возврат на капитал, а рядом с ним стоят миноритарии, фонды и частные инвесторы со своими интересами.
Корпоративное управление отражает эти отношения власти. Опасность та же, что в Nvidia: формальная модель расходится с реальной. В уставе и отчете о корпоративном управлении записан совет с полномочиями, а решения принимаются в кабинете собственника. Пока компания растет, это незаметно. В кризис выясняется, что правил перехода нет.
«Боюсь стать успешным самодуром и не заметить, как заведу компанию в блуд», — сказал нам один предприниматель, когда мы обсуждали, нужен ли его компании совет директоров. С этой фразы начинается наша книга (мы делаем ее совместно с Андреем Лаптевым, сейчас в печати), и с похожим вопросом к нам приходят многие собственники. Они хотят сохранить скорость решений, на которой выросла компания, и не сделать ее заложником одного человека, то есть самих себя.
Вопрос для совета директоров: в чем настоящие приоритеты собственника (рост стоимости, сохранение контроля, передача бизнеса наследникам или продажа)? Ответ должен быть честным, а не взятым из отчета о корпоративном управлении.
Протокол на три ситуации
Такая гибкость возможна, только если о правилах договорились заранее. Мы советуем собственнику и совету в спокойное время обсудить три ситуации: обычный рост, ставку основателя и кризис. Для каждой нужно определить, кто принимает решение, что проходит через совет и у кого есть право на паузу.
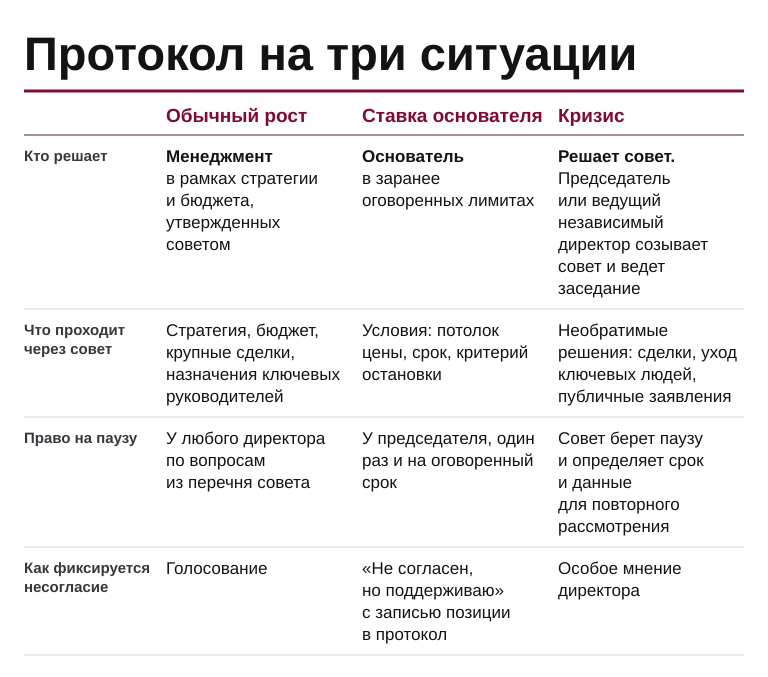
Формулу «не согласен, но поддерживаю» (disagree and commit) популяризировал Джефф Безос. В письме акционерам Amazon за 2016 год он советовал в ситуации без консенсуса прямо спрашивать: «Я знаю, что мы не согласны, но рискнешь вместе со мной?» По его словам, такой подход экономит много времени и работает в обе стороны: руководитель тоже должен уметь уступать команде. Для совета эта формула полезна в режиме ставки основателя: директор открыто фиксирует несогласие и не превращает его в саботаж.
Труднее всего заранее договориться о том, как совет будет действовать в кризисе. Протокол, который пишут во время кризиса, обычно пишут юристы, и тогда собственник и совет оказываются по разные стороны стола. Поэтому договариваться нужно тогда, когда ни одна из сторон не чувствует угрозы.
С чего начать частной компании
Многие российские частные компании не готовы сразу перейти к полноценному совету директоров, и собственнику не стоит себя к этому принуждать. Первым шагом может стать консультативный совет. Он дает рекомендации, а решения по-прежнему принимает собственник. Зато у собственника появляется регулярная внешняя проверка допущений и привычка обсуждать решения до того, как они приняты.
В такой совет важно пригласить хотя бы одного человека на роль, которую мы в книге называем хранителем качества мышления. Он не обязательно предлагает собственный ответ. Его задача в том, чтобы помогать задавать более точные вопросы, видеть скрытые допущения и не путать согласие с пониманием. Для компании, где последнее слово всегда остается за собственником, такая роль ценнее любой отраслевой экспертизы.
О результате можно судить по тому, какие вопросы собственник приносит в консультативный совет. Если он начинает обсуждать с ним решения, которые прежде принимал в одиночку, можно переходить к разговору о полномочиях будущего совета директоров.
«В компании с сильным собственником главная проблема — не разногласия, а разная скорость. Основатель видит возможность сегодня, совет — риск через год. Удерживать два этих ритма одновременно — особое искусство председателя совета директоров».
— Марина Флямер
Чек-лист: способен ли наш совет работать с сильным собственником
Оцените каждый пункт: 0 — нет, это не про нас; 1 — иногда, но не системно; 2 — да, это регулярная практика.
- Совет знает настоящую мотивацию собственника (рост стоимости, контроль, наследование, продажа), а не декларируемую.
- У совета есть механизм быстрых решений — например, «не согласен, но поддерживаю» — для ситуаций, когда консенсус недостижим.
- Совет отличает решения, которые обязан обсуждать сам, от решений, которые может делегировать менеджменту.
- Совет может собраться и принять срочное решение, даже если вопрос касается самого основателя.
- Совет способен расширить поле решений даже тогда, когда основатель уже сделал выбор.
Сложите получившиеся баллы.
0—3 балла. Компания зависит от личности собственника сильнее, чем ей кажется.
4—7 баллов. Отдельные элементы зрелого взаимодействия уже есть, но еще не стали частью системы управления.
8—10 баллов. Совет способен работать рядом с сильным собственником и сохранять одновременно скорость решений и устойчивость бизнеса.
Что делать дальше? Первый шаг. Не дожидайтесь кризиса. Назначьте с собственником отдельную встречу вне повестки совета и пройдите по трем ситуациям из таблицы. Итогом должна стать одна страница: кто решает, что проходит через совет и у кого есть право на паузу.